业务咨询
预算被砍,多半不是钱太多,是整笔被归进了「设计费」。一笔说不清买了什么的费用,在预算会上没有讨论余地。把投入按三层拆开,每层买的东西、交给谁、留下来什么分别写清楚,这笔预算才从「花销」变成「投入」。
本文要点
· 被砍的是科目,不是金额
· 三层投入买的是三样不同的东西
· 执行级最便宜,也最不该单独立项
· 四份价值是预算理由,不是宣传语
· 真要压缩,先砍最外层
01 预算为什么总在会上被砍?
品牌升级的预算表,常见写法是一行:「品牌视觉升级,X 万」。这一行在财务和决策层眼里,等价于一次设计采购——既没有可比口径,也没有留存物,自然只能靠砍金额来控制风险。
问题出在科目,不出在数字。同一笔钱,写成「一套可回查的品牌总纲 + 分层使用规则 + 场景模板 + 验收门控」,讨论的就不是贵不贵,而是「这几件东西我们缺不缺」。
还有一处常被忽略:一次性项目预算和跨年度资产预算,走的不是同一套审批逻辑。前者看当年产出,后者看谁在后续年度负责维护。科目没拆开,后者永远批不下来。
02 三层投入,各买什么?
集和把品牌升级的投入分成三层,三层对应三种不同的产出物,也对应不同的预算归属。
战略级(企业资产层):买的是集团品牌精神、三层架构、背书规则与《品牌书》。这一层由决策层拍板,产出是集团级总纲,跨年度使用。越秀的《越秀品牌书》2011 年 5 月定稿,此后 15 年未改一个字——买的就是这份不随人走、不随年改的依据。
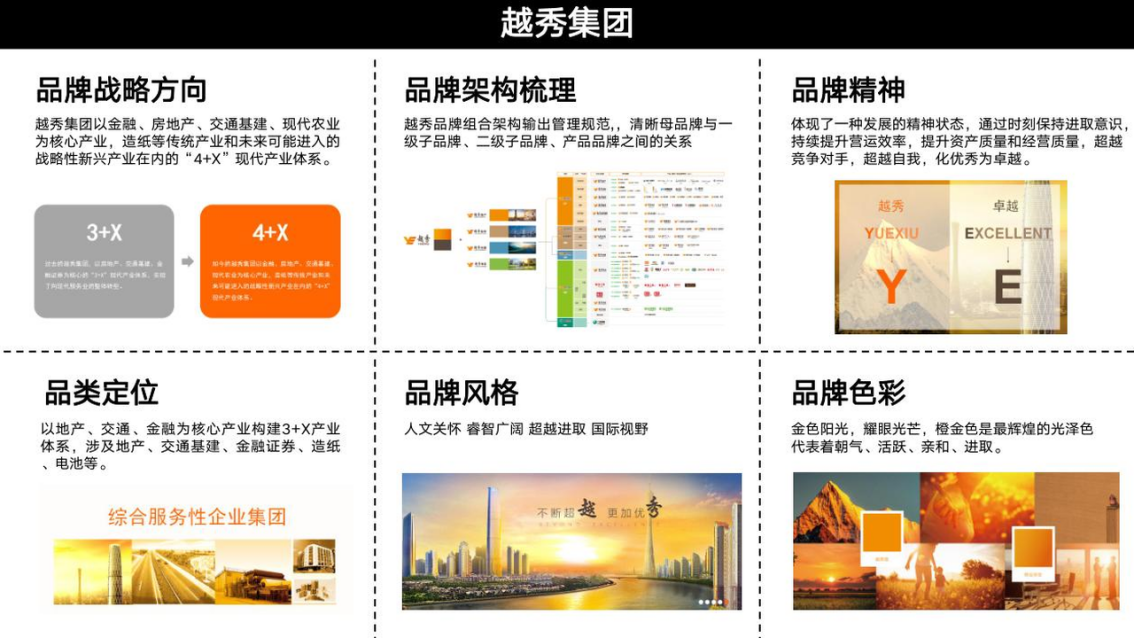
《越秀品牌书》是可回查的总纲:战略级投入买的不是一版视觉,是往后十几年共用的判断依据。
系统级(品牌战略层):买的是品牌定义、定位、人格、名号、符号、口号这六项母版,以及识别系统的判断规则。这一层由品牌与战略部门承接,产出可跨业务线复用。百丽在多品牌梳理中留下的识别基调与判断依据,属于这一层——子品牌可以各有个性,但守恒定与放开的分界写在系统里。
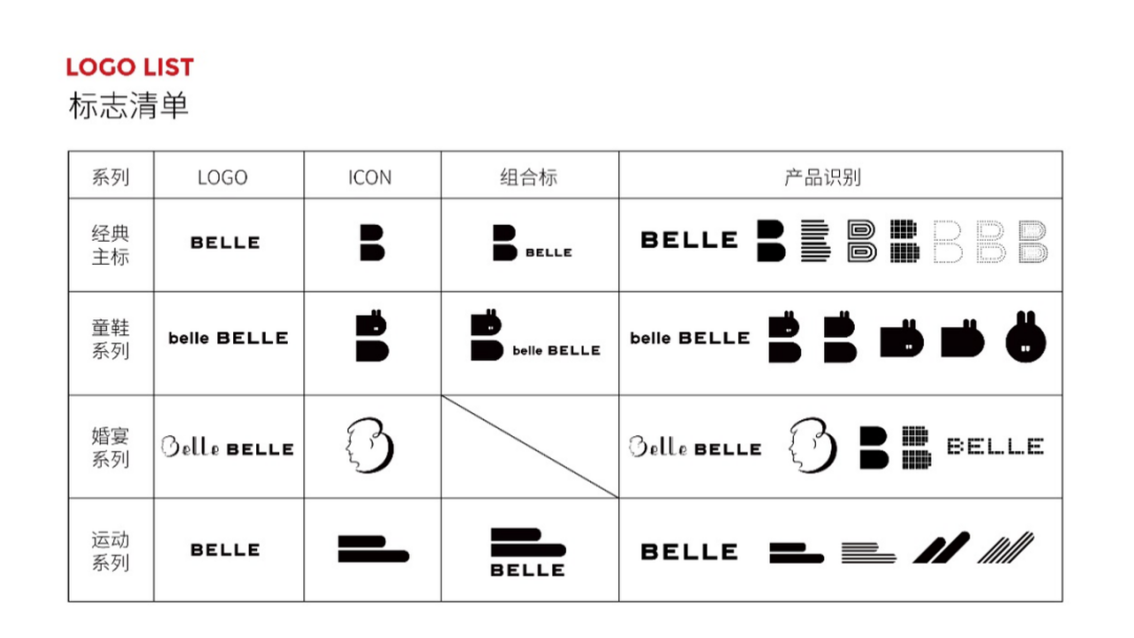
识别系统的价值在规则而非图稿:系统级投入买下的是「谁恒定、谁放开」的判断依据。
执行级(视觉识别层):买的是门头、物料、包装、界面这些具体触点。振德集团在业务线扩展后,把母子关系与识别关系分层写清,包装与物料按层归位——这一层最直观、最容易验收,单价也最低。
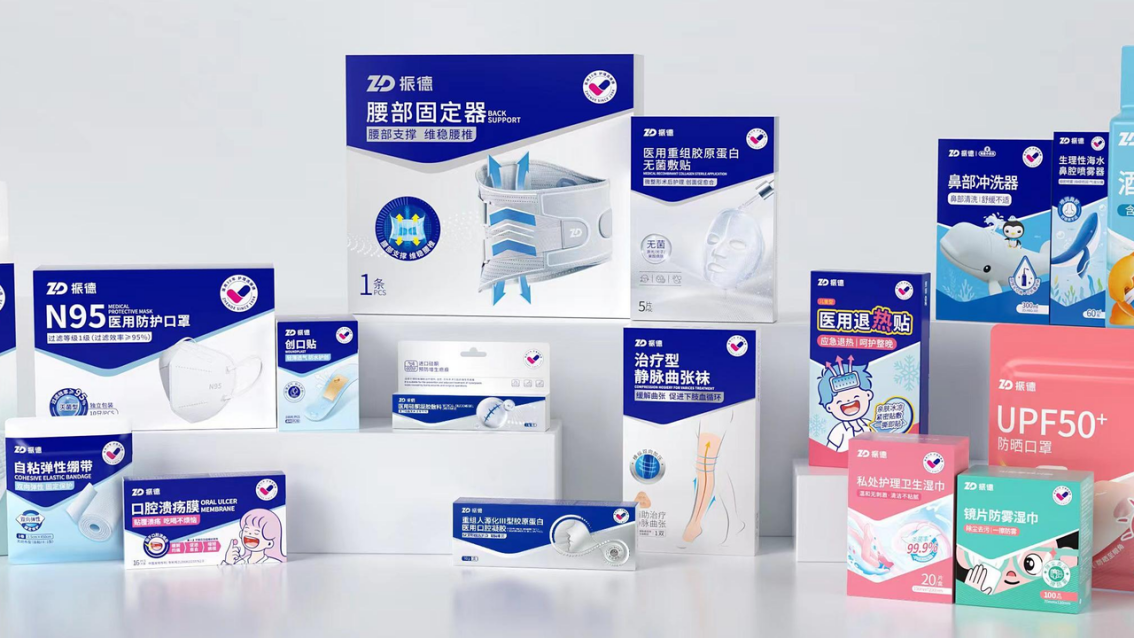
执行级投入落在具体触点上:它最便宜,也最依赖上层规则,单独做往往返工。
三层的顺序不能倒。系统级没定就先做执行级,会出现「门头改完,背书方式变了要重做」;战略级没定就先做系统级,规范会跟着每次组织调整重写。
03 怎么把设计费翻译成系统费?
预算表上真正要改的,是每一行后面的「产出物」栏。给三个可直接替换的写法:
— 原写法「LOGO 及 VI 设计」→ 改为「品牌定义与六项母版 + 识别规范手册 + 应用清单」,归系统级
— 原写法「门店形象更新」→ 改为「场景模板库 + 开业验收门控 + 抽检整改机制」,归执行级但挂治理条款
— 原写法「品牌咨询费」→ 改为「集团品牌精神与三层架构条款 + 《品牌书》 + 例外审批规则」,归战略级
这样写还有个好处:每一层都能单独回答「做完交什么、交给谁、谁验收」。财务最怕的从来不是金额大,是验收时说不清做完了没有。
04 被要求压缩时,先砍哪一层?
预算季常碰到「总额先降三成」的指令。这时候最稳妥的顺序是从外向内:先缩执行级的覆盖范围,不动系统与战略。
— 可以先缩:门店改造的批次、物料换新的品类、试点范围
— 不宜缩:母版六项、架构条款、验收门控、权利凭证归档
— 不能缩:决策层对品牌精神与三层关系的定稿
理由很直接:外层缩了,明年可以补;内层缩了,补的时候要从头再来,而且前面已铺的触点会跟着失效。
反过来也成立——如果预算只够做执行级,通常说明现在不是启动的时候,不如先做一次资产盘点,把缺口写清楚再报下一年。
05 带走一张「预算三层分账表」
|
层级 |
买的是什么 |
交给谁 |
留下的可核验物 |
压缩顺序 |
|
战略级 |
品牌精神、三层架构、背书规则 |
决策层 |
《品牌书》、架构条款、例外规则 |
不动 |
|
系统级 |
六项母版、识别判断规则 |
品牌/战略部 |
一页母版、识别规范、应用清单 |
不宜缩 |
|
执行级 |
门头、物料、包装、界面 |
业务线与供应商 |
场景模板、验收记录、抽检台账 |
先缩这层 |
用这张表过一遍预算案,只要有一行填不出「留下的可核验物」,那行就还是花销,不是投入。
再补一条经验:预算说明里别放效果图。效果图会让讨论迅速滑向「好不好看」,而那正是预算最容易被砍的语境。
常见问题
Q 三层是不是要分三年做?
A 不必。三层是投入性质,不是时间顺序。可以在同一年度内并行,但决策顺序仍是战略级先定稿、系统级随后、执行级最后铺开。
Q 我们只想先做一套 VI,也要按三层报吗?
A 建议至少把系统级写进去。只报执行级,等于告诉审批方这笔钱没有留存物;把识别规范与判断依据一并列入,验收口径才成立。
Q 预算理由该写「提升知名度」吗?
A 不建议。这类目标无法验收。改用四份价值里的可核验说法:统一标准减少重复设计、沉淀可交接的总纲、让子企业对外表述有一致依据。
Q 跨年度的维护费怎么立项?
A 单独列「资产运营」科目,写清谁负责台账更新、抽检频次与年度复核节点。没有这一行,前三层做得再完整,两年后也会自然走样。
相关阅读
— 签品牌咨询合同前,要确认哪几件事
— 品牌资产怎么管,才能越用越值钱
— 什么时候不该启动品牌升级
集和 2003 年创立于广州,专注「系统品牌升级」,以「助中国杰出企业,筑品牌资产长城」为使命。23 年行业深耕,累计服务 100+ 上市及 500 强企业集团、落地 3,000+ 品牌咨询项目;其中与越秀集团合作 15 年,伴随其从 600 亿成长至万亿级规模。
集和品牌升级咨询 BICOBRAND · 中国品牌资产管理代表者