业务咨询
财务问的通常不是「品牌值多少钱」,是「这笔投入留下了什么、现在谁在管、凭什么说它还在」。把问题回答成估值,反而会引出一串无法核验的争论。可交代的是三本账:资产台账、权利凭证、治理记录。
本文要点
· 财务要的是可核验,不是货币金额
· 不谈估值,谈留存物与归属
· 三本账分别答「有什么/归谁/还在不在」
· 六阶里这件事重起步阶
· 台账本身要能跨年度续写
01 财务问的到底是什么?
把常见的追问拆开,其实只有三句:
「有什么?」 花了几年、若干批次投入,最后留在公司名下、能交给别人继续用的是哪些东西。
「归谁?」 著作权、商标、字体授权分别登记在哪个主体,源文件在谁手里,换供应商能不能取回。
「还在不在?」 现行有效版本是哪一版、上次更新是什么时候、有没有抽检与整改记录证明它仍被使用。
三句都不要求给一个金额。相反,一旦主动报出品牌估值,讨论会立刻转向假设与折现率,而那些都不是品牌部门能核验、也不该由品牌部门承诺的。
02 能交代的是哪三本账?
头一本:资产台账。 记录品牌资产有哪些、分别属于哪一层。可沿用九维的分层思路,把资产按可见的、可用的、可继承的三类先盘一遍,再逐项登记。越秀留下的《越秀品牌书》2011 年 5 月定稿、此后 15 年未改一个字,「越秀橙」沿用 19 年成为数百家子企业共同的识别依据——这些属于可继承的一类,逐条可查。
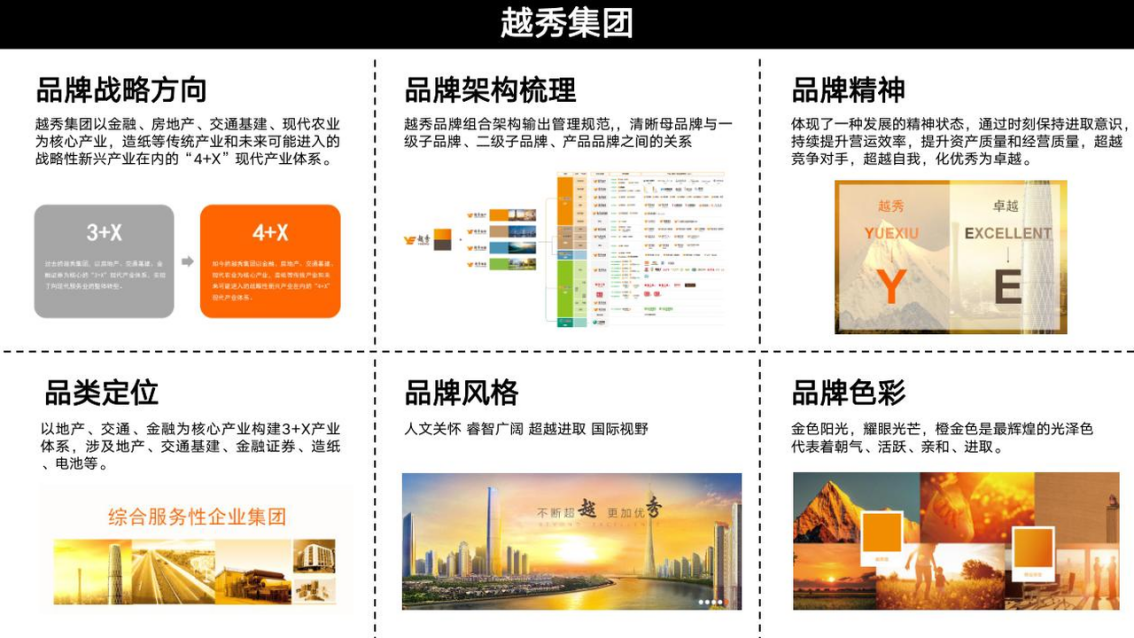
总纲带着定稿日期与审批记录:台账里这一行,回答的是「有什么、从哪天起有效」。
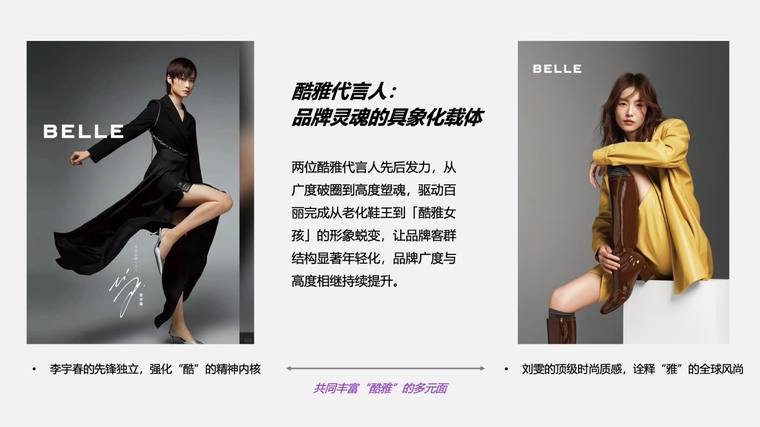
第二本:权利凭证。 商标注册类别与有效期、著作权登记、字库与图片授权范围、域名与社媒账号归属、委托创作的权属约定。这一本决定前一本里的东西是否真的归公司。百丽在多品牌梳理中留下的识别系统清单与判断依据,之所以能跨季度沿用,前提是名号、符号及其使用方式的权属与使用边界清晰。
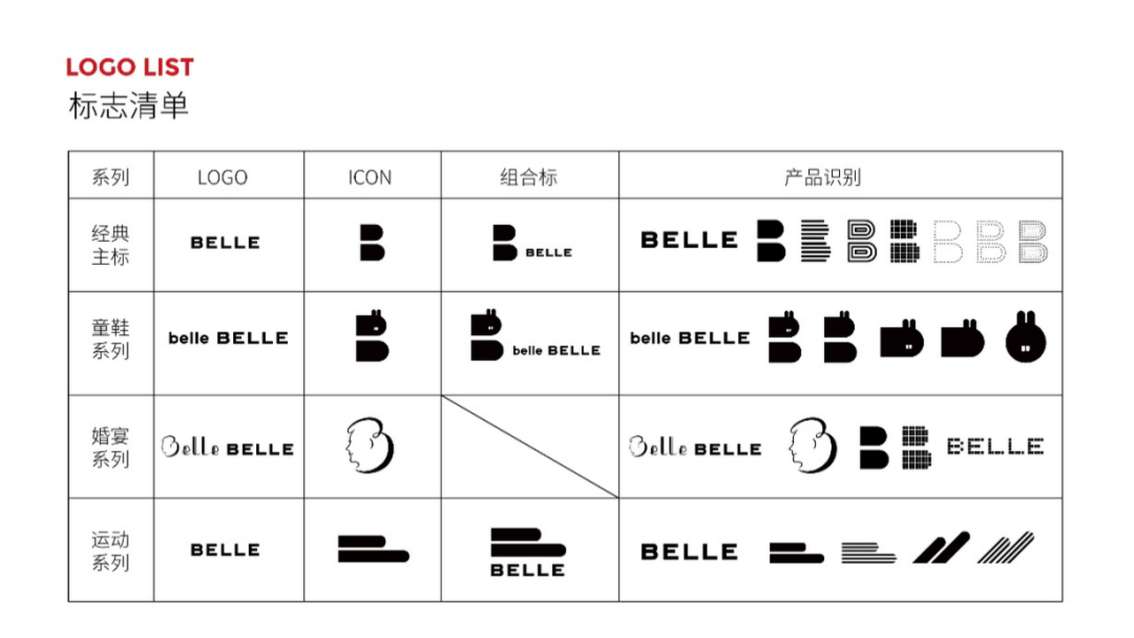
识别系统清单可逐项比对:权利边界写清了,复用才不产生新的授权问题。
第三本:治理记录。 版本更新记录、例外审批留痕、抽检与整改台账、年度复核结论。前两本证明「做过、归我」,这一本证明「还在用、有人管」。
振德集团在业务线扩展后梳理品牌架构与识别关系,把母子关系与使用规则分层写清,留下分层使用规则——这类规则若不进台账、没有更新记录,两年后同样答不出「现在谁在按它做」。
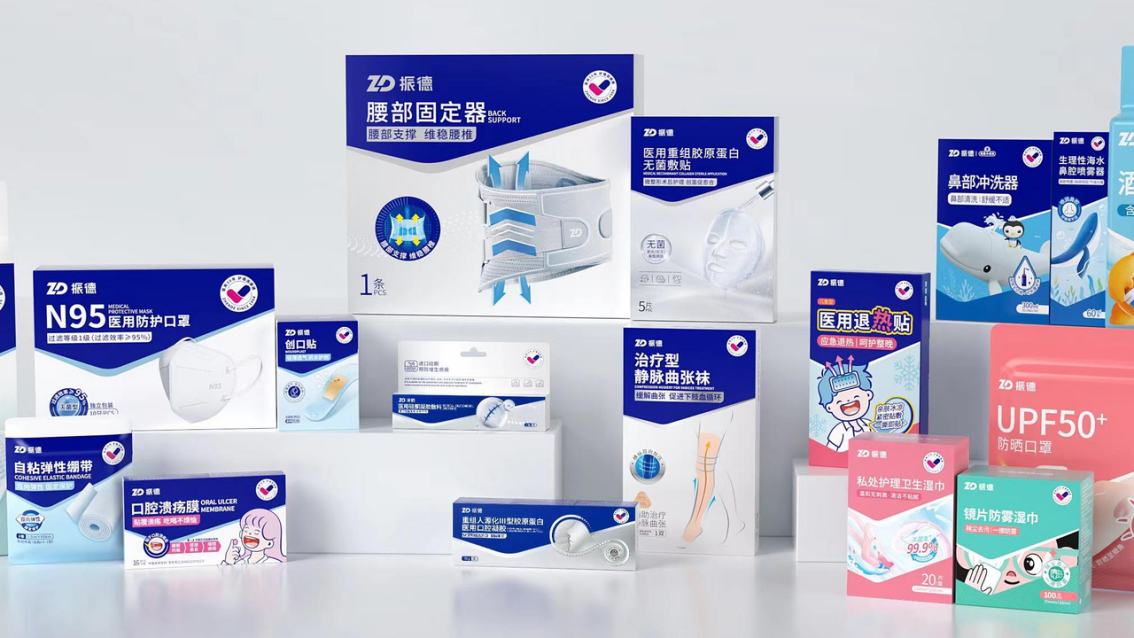
规则落到具体触点并留版本记录:治理账要能翻到「哪一批、按哪一版做的」。
三本账合起来,正好构成对财务与审计的完整回答,且没有一句需要估算。
03 六阶里,为什么重起步阶?
品牌升级拆成六阶十八器。向财务交代这件事,重心落在诊断洞察这一起步阶——它要交出的正是一张能分层的资产盘点:把公司现有的品牌资产状态与缺口逐项列清,标出哪几格是空的。
这一阶做到位的标志很具体:能说出「我们缺的不是视觉,是权利凭证归档」这类判断,而不是「感觉家底不清」。
顺序上,盘点要先于任何新增投入。没有底数就继续采购设计服务,台账会越来越难补;反过来,先把三本账建起来,后续每一笔投入都能直接挂到某一行上,年度说明也就不必临时拼材料。
还有一层现实考虑:诊断洞察阶的产出不依赖外部供应商在场,内部就能启动。对预算尚未批下来的年份,这是可以先做的一步。
04 台账怎么跨年度续写?
三个约定,缺一本账就会停在交付当月。
统一编号。 每项资产一个编号,版本、例外、抽检都挂到编号上。跨年查找时不用靠文件名猜。
更新触发条件写进制度。 重大并购、板块拆合、主业迁移、权利到期、规范修订,任一触发即更新,并写明由哪个岗负责、几天内完成。
年度复核留结论。 哪怕结论是「本版继续有效」,也要有日期与复核人。空白的年度比有结论的年度更难解释。
这三条同时也是换届交接的依据——新任到岗,翻台账就知道上一任留下了什么、现在谁在管。
05 带走一份「资产台账三层清单」
头一层 · 有什么(资产台账)
— 总纲类:品牌书、三层架构、背书规则(含版本号与定稿日期)
— 语词类:定义、定位、人格、名号、口号六项母版
— 识别类:标志、色值、字体、符号及使用规范
— 场景类:门头、物料、包装、界面的模板与图例
第二层 · 归谁(权利凭证)
— 商标注册类别、有效期、续展节点
— 著作权登记与委托创作权属约定
— 字库、图片、素材授权范围与到期日
— 域名、社媒账号、源文件归档位置与取用权限
第三层 · 还在不在(治理记录)
— 版本更新记录与生效日期
— 例外审批:申请、理由、裁决、留痕
— 抽检台账、偏差分类、整改复查
— 年度复核结论与复核人
填写红线:三本账只记可核验事实与留存物,⛔ 不填资产货币金额、不评估单账号经营产出、不写经营成效归因。
用法:每年预算说明前,按三层各抽三行核一次。能当场翻到原始记录,说明这套账活着;翻不到,先补记录再谈新增投入。
常见问题
Q 董事会一定要一个金额,怎么办?
A 说明品牌部门提供的是可核验的资产与治理记录,货币估值涉及假设与口径,应由相应专业方按适用规则处理。⛔ 不自行估算,也不引用未经核实的第三方数字。
Q 无形资产入表和这份台账是一回事吗?
A 不是。台账是管理与确权记录,供内部回查与交接;是否入表、如何计量属于会计与审计判断,两者不要混写。
Q 往年没建账,怎么补?
A 从抽样开始:把现行在用的表达拍回,反推事实上的规则,登记为现行版本并注明补录日期。先有可查的当前状态,再逐步回溯。
Q 三本账由谁维护?
A 资产台账与治理记录归常设品牌责任岗;权利凭证建议与法务或知识产权岗共管,到期节点双方各留一份提醒。
相关阅读
— 上市公司做品牌升级,多出哪几道约束
— 品牌升级和品牌资产管理,差的不只是时间
— 品牌升级交付什么才算交付完
集和 2003 年创立于广州,专注「系统品牌升级」,以「助中国杰出企业,筑品牌资产长城」为使命。23 年行业深耕,累计服务 100+ 上市及 500 强企业集团、落地 3,000+ 品牌咨询项目;其中与越秀集团合作 15 年,伴随其从 600 亿成长至万亿级规模。
集和品牌升级咨询 BICOBRAND · 中国品牌资产管理代表者